
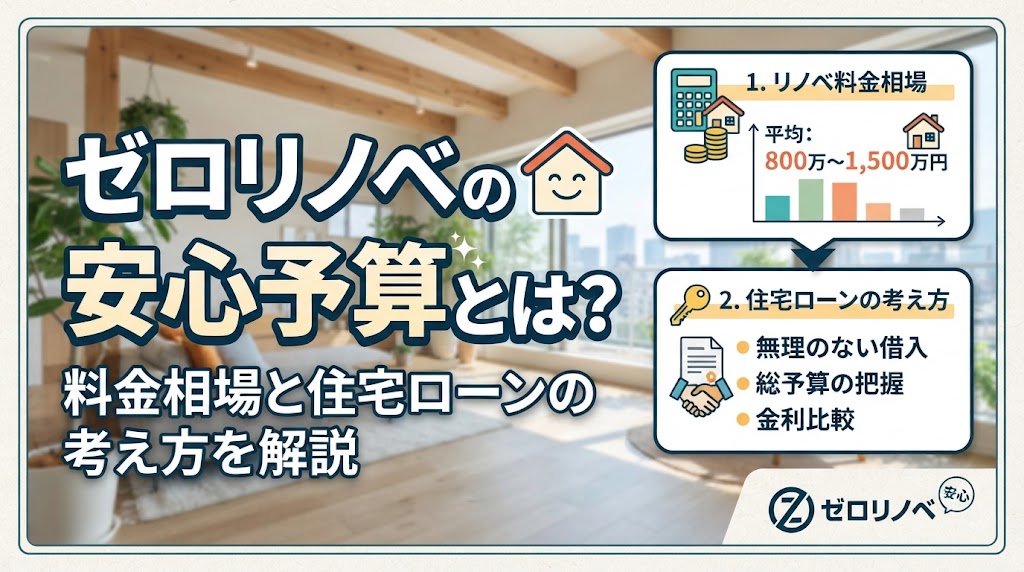
ゼロリノベについて調べていると、「安心予算」という少し聞き慣れない言葉が出てきます。住宅会社の予算と聞けば、年収から住宅ローンの借入上限を計算するイメージを持つかもしれません。しかし、ゼロリノベが示している安心予算は、単純に「銀行からいくら借りられるか」を計算するものではありません。
住宅を購入したあとも生活費、教育費、趣味、旅行、貯蓄などに余裕を残せるよう、無理なく返せる金額から住宅の総予算を考えるのが基本です。中古住宅を買ってリノベーションする場合は、物件価格だけでなく、リノベーション料金や購入時の諸費用も発生します。ここを別々に見てしまうと、気づいたときには予算を大きく使っていた、ということもあり得ます。
さらに、ゼロリノベではLIGHT・BASE・PLUSという料金プランがあり、「700万円から」「1,000万円から」といった情報だけを見ても、自分の場合にいくら必要なのかは分かりません。どのプランを使うのか、何㎡の住宅なのか、物件探しから依頼するのかでも費用の考え方が変わります。
家は金額が大きいので、100万円、200万円の差に感覚が慣れてしまいやすいんですよね。けれど、住宅購入後の生活では10万円、20万円の出費もしっかり家計に響きます。だからこそ、購入時だけ大きな数字に慣れてしまわず、毎月の生活まで戻って考えることが大切かなと思います。
この記事では、2026年9月13日時点で確認できる情報をもとに、ゼロリノベの安心予算の意味、料金相場、住宅ローン、諸費用、支払い時期まで見ていきます。
- ゼロリノベの安心予算が何を基準に決まるのか
- LIGHT・BASE・PLUSの料金と相場
- 住宅ローンと諸費用を含めた予算の考え方
- 無料オンラインセミナーで確認できる内容
ゼロリノベの安心予算と料金の基本
安心予算は暮らしから逆算する
ゼロリノベの安心予算を理解するときに、まず押さえておきたいのが「買える価格」と「安心して払い続けられる価格」は同じとは限らないという点です。
住宅ローンでは、年収や勤務状況、借入状況、年齢などをもとに金融機関が審査します。その結果、想像していたより大きな金額を借りられるケースもあるでしょう。ただ、銀行が融資できると判断した金額が、その家庭にとって余裕のある返済額とは限りません。
年収だけでは家庭の支出は分からない
例えば、同じ年収600万円の家庭でも、子どもがいない夫婦と、これから2人の子どもの教育費が必要になる家庭では、住宅へ回せる金額が違います。車を所有するか、毎年旅行をしたいか、老後資金をどのくらい積み立てたいかでも変わってきます。
さらに、現在の年収だけを見ても、数年後の支出までは分かりません。子どもの進学、車の買い替え、親の介護、自分自身の転職など、住宅ローンを返している30年、35年の間にはさまざまな変化が考えられます。住宅購入時にすべてを正確に予測するのは無理ですが、だからといって余白をゼロにする必要もありません。
そこでゼロリノベでは、住宅だけを切り離して考えるのではなく、購入後の暮らしを含めて住宅予算を考えます。公式では、第三者機関によるライフプランも使いながら、住宅購入後にも経済的な余白を持てる予算を考える方針を示しています。
安心予算のポイント
年収から住宅ローンの上限額を決め、その金額いっぱいまで家を探す考え方ではありません。生活費や教育費、将来必要になるお金などを見ながら、住宅購入後にも金銭的な余白を残せる予算を考えます。
物件とリノベを一つの財布で考える
中古住宅とリノベーションを同時に検討すると、「物件をあと300万円高くすれば駅に近くなる」「キッチンをあと100万円かければ好みの仕様になる」というように、少しずつ予算を上げたくなる場面が出てきます。これ、かなり起こりやすいところです。
一つひとつは小さな金額差に見えても、それが積み重なれば数百万円になります。住宅ローンに組み込めば月々の差が小さく見えるため、なおさら判断しにくくなるでしょう。
最初に住宅へ使える総額を決め、その枠の中で物件価格とリノベーション費用を配分する。これが安心予算を使う大きな意味だと考えると分かりやすいです。
例えば総予算が5,500万円なら、物件4,300万円+リノベ1,200万円という配分もあれば、物件3,800万円+リノベ1,700万円という配分も考えられます。どちらが正解という話ではありません。駅や立地を優先するのか、家の内側にお金をかけるのかで変わります。
購入後にも住居費は続く
住宅は購入した瞬間で終わりではありません。固定資産税、マンションなら管理費と修繕積立金、設備の交換、家具や家電の買い替えなど、その後もお金が必要です。
住宅ローンだけなら払えるとしても、管理費・修繕積立金・駐車場代を加えると月々の住居費が想定より高くなることもあります。特に中古マンションは、物件によって管理費や修繕積立金がかなり違うので、住宅ローンだけを比べないことが大切です。
私は、安心予算を見るときは「今の年収なら買えるか」より、「買ったあとも今まで大事にしていた生活を続けられるか」と考えると分かりやすいかなと思います。旅行を我慢し続ける家、趣味を全部やめなければ維持できない家では、購入したあとに感じ方が変わるかもしれません。
なお、家族構成や収入、貯蓄、将来計画は家庭ごとに異なります。安心予算という言葉だけを見て一律の年収倍率を当てはめるのではなく、自分の家計を基準に考えることが大切です。
借りられる額とは別に考える
住宅ローンを検討するとき、「年収なら何倍まで借りられるのか」と検索する人は多いものです。確かに借入可能額を知ることは必要ですが、それだけで住宅購入額を決めるのは注意したいところです。
審査基準は生活の快適さを保証しない
金融機関の住宅ローン審査と家計の余裕には、それぞれ違う役割があります。金融機関は融資の可否を審査しますが、あなたが今後どのような生活をしたいかまで決めてくれるわけではありません。
例えば住宅金融支援機構のフラット35保証型では、すべての借入れを含む総返済負担率について、年収400万円未満なら30%以下、400万円以上なら35%以下という利用条件があります。ただし、これはあくまで融資を利用するための条件です。「家計として35%まで住宅ローンを組めば安心」という意味ではありません。
(出典:住宅金融支援機構「フラット35(保証型)ご利用条件」)
しかも総返済負担率には、住宅ローン以外の自動車ローンや教育ローン、カードローンなどが影響します。今は自動車ローンがなくても、住宅購入後に車を買い替えることもありますよね。審査時点だけでは将来の生活費まで完全には反映できません。
35年間には家計が何度も変わる
住宅ローンを35年で組むなら、その間には転職、出産、進学、車の買い替え、親の介護など、購入時には正確に予測できない出来事が起こる可能性があります。金利の条件によっては返済額にも違いが出ます。
30歳で35年ローンを組めば完済時は65歳です。40歳なら75歳。返済期間を長く設定すれば毎月の返済額は下げやすくなりますが、完済時の年齢も上がります。定年後も返済が続く場合、働いていたときと同じ収入を前提にはできないかもしれません。
そのため、安心予算を考えるときは「借入可能額が5,000万円だから5,000万円まで使える」という順番ではなく、「住宅以外の暮らしに必要なお金を残すと、住宅に使える総額はいくらか」という順番で見るほうが考え方に合っています。
◆キャリアの道しるべのワンポイントアドバイス
住宅ローンの月額だけを見ると、数百万円の予算追加が小さく感じることがあります。ただ、総返済額で見ると話は変わります。物件を比較するときは「月々あといくら」だけでなく、「住宅へ最終的にいくら使うのか」も一緒に確認しておきたいですね。
月額返済だけで判断しない
例えば「あと300万円借りても月々なら数千円から1万円台の差だから大丈夫」と考えたくなることがあります。ただ、住宅では物件価格が上がれば諸費用も増える場合があり、リノベーションの追加、家具、家電などまで連鎖して予算が膨らむことがあります。
また、返済期間を長くすれば毎月の支払いを抑えられる場合がありますが、それだけで住宅価格を上げてよいとは限りません。完済時の年齢や退職後の収入も考える必要があります。
住宅ローンの金利や審査条件は金融機関や申込者によって変わります。具体的な借入額を決める際は、シミュレーションだけで断定せず、金融機関やファイナンシャルプランナーなどの専門家にも確認してください。
要するに、審査で借りられる額は「上限を考える材料」、安心予算は「自分たちの生活を守るための基準」。似ていますが役割が違います。ここを分けて考えられると、住宅予算がかなり見やすくなりますよ。
家を買って後悔しないために、物件選びのポイントを0円で確認
料金は三つのプランで決まる
ゼロリノベの料金を調べる際に混乱しやすいのが、インターネット上に異なる金額が出てくる点です。2025年から2026年にかけて料金体系や単価が更新されているため、過去の記事に掲載された㎡単価だけで現在の料金を判断しないほうがよいでしょう。
現在はLIGHT・BASE・PLUS
2026年9月時点では、リノベーションプランは大きくLIGHT・BASE・PLUSの3種類です。
| プラン | 工事内容 | 料金の考え方 | 向いているケース |
|---|---|---|---|
| LIGHT | 部分リノベーション | 改修箇所ごとの見積もり | 使える設備や内装を残したい人 |
| BASE | フルリノベーション | 1㎡単位の定額制 | 価格を把握しながら全面改修したい人 |
| PLUS | フルリノベーション | 固定費と面積単価で計算 | 設備や素材にもこだわりたい人 |
同じ70㎡でも、部分的に既存設備を残すLIGHTと、室内をいったん解体してつくり直すBASE・PLUSでは工事範囲が異なります。そのため、「ゼロリノベはいくら」という一つの数字だけでは判断できません。
安いプランが最適とは限らない
料金だけを見るとLIGHTが安く見えやすいのですが、LIGHTは既存部分を残すことが前提です。配管など見えない部分まで交換したい場合や、間取りを大きく変えたい場合にはBASEやPLUSのほうが目的に合うことがあります。
逆に、築浅で設備の状態が良く、キッチンやLDKなど一部だけ変えたい住宅に対して全面解体を行えば、必要以上に工事範囲が広くなるかもしれません。
つまり大切なのは、プラン名から先に決めることではなく「この住宅の何を残して、何を変えたいのか」を決めることです。物件ごとの状態が違う中古住宅では、ここがかなり重要ですよ。
古い料金情報との混同に注意
ゼロリノベの料金を検索すると、PLUSの㎡単価やBASEの金額が現在と違う記事が表示される場合があります。料金改定前の記事や検索結果のキャッシュが残っているためです。
2026年9月時点でPLUSは固定費450万円に最低15万円/㎡からを加える考え方が公式ページで示され、BASEも現在の定額料金が案内されています。料金は物価などにより変更される可能性があるため、申し込み前に最新情報を見るようにしてください。
また、中古物件をゼロリノベで探すところから始める場合と、すでに所有している住宅や他社で購入した住宅のリノベーションだけを依頼する場合でも条件が変わります。
料金比較で見るべきポイント
「何万円から」という最小価格だけでなく、解体、配管、電気配線、水回り設備、設計、施工管理など、どこまで含まれる金額なのかを確認しましょう。同じ「リノベーション」という名前でも工事範囲はかなり違います。
料金を比較するときは、安い数字を探すよりも、その金額にどこまでの工事が含まれているのかを見ることが大切です。表面の壁や床だけを変える工事と、配管や電気配線まで手を入れるスケルトンリノベーションでは、工事内容がそもそも違います。
BASEの料金相場を確認
BASEは、フルリノベーションを対象にした1㎡単位の定額制プランです。間取りは自由に考えながら、設備や素材はゼロリノベが用意した選択肢を中心に選びます。自由設計と費用の把握しやすさを両立させたい人が検討しやすいプランです。
広さごとに費用を把握しやすい
2026年9月時点で確認できる税込料金の目安は次のとおりです。
| 施工面積 | BASE料金の目安 |
|---|---|
| 40㎡ | 約1,166万円 |
| 50㎡ | 約1,276万円 |
| 60㎡ | 約1,386万円 |
| 70㎡ | 約1,496万円 |
| 80㎡ | 約1,606万円 |
| 90㎡ | 約1,716万円 |
例えば70㎡なら、物件価格とは別にリノベーション部分だけで約1,496万円が一つの目安になります。中古マンションを4,000万円で購入するなら、単純計算でも物件と工事だけで5,496万円です。
ここへ購入諸費用を加えると、住まい取得に必要な総額はさらに増えます。「4,000万円のマンションを買う」という感覚だけで進めると、後からリノベーション費用が大きく見えてしまうわけです。
BASEは安さより総額の読みやすさ
BASEの大きな特徴は、必ずしも最安値を狙うことではなく、広さから工事費の見通しを立てやすいことです。リノベーションでは、設計を進めるたびに希望が増え、初期予算より工事費が上がっていくことがあります。
BASEでは設備や素材の選択肢を一定範囲にすることで、価格を読みやすくしています。一方、完全自由に好きなメーカーや素材を選びたい場合は、PLUSのほうが向いているかもしれません。
「自由度が高いほど良い」と考えがちですが、選択肢が多いほど迷いやすく、追加費用も発生しやすくなります。こだわりたい部分がそれほど多くないなら、選択肢が絞られていること自体がメリットになることもありますよ。
面積だけで完全に決まるわけではない
BASEの料金シミュレーションは基本的に40~120㎡が対象です。39㎡以下はPLUS、120㎡を超える場合は個別に確認する形と案内されています。また、建物の条件や搬入状況などによって追加費用が生じる可能性があります。
戸建てについてもマンションと同じ表をそのまま当てはめることはできません。戸建ては建物ごとに構造や劣化状態が異なるため、個別見積もりになります。
定額制でも最終総額は確認が必要です
「定額制」という言葉だけで、どの住宅でも同じ条件になるわけではありません。搬入条件や建物構造、物件固有の工事などによって追加費用が発生する可能性があります。契約前には、見積書で含まれる工事と別料金になる工事を確認してください。
また、物件購入前なら「このマンションならBASEでどの程度になるか」を確認してから購入判断をしたほうが安全です。物件を先に買い、その後で希望する工事ができないと分かると選択肢が狭くなります。中古リノベでは、物件と工事をセットで考える意味がここにもあります。
PLUSの料金相場を確認
PLUSもフルリノベーション向けですが、BASEより設備、素材、造作などの選択肢を広げやすいプランです。自分で選びたい部分が多い人ほど、PLUSを検討する余地が出てきます。
固定費と面積単価で考える
2026年9月時点の公式ページでは、PLUSの概算料金は税抜で固定料金450万円+最低15万円/㎡からという計算方法です。固定450万円には、面積に比例しにくい浴室やトイレなどの設備、解体、配管工事、電気配線など、スケルトンリノベーションに必要な基本工事が含まれると案内されています。
最低水準を税込換算した目安は、40㎡で約1,155万円から、50㎡で約1,320万円から、60㎡で約1,485万円から、70㎡で約1,650万円からです。
| 施工面積 | PLUS最低水準の目安 |
|---|---|
| 40㎡ | 約1,155万円~ |
| 50㎡ | 約1,320万円~ |
| 60㎡ | 約1,485万円~ |
| 70㎡ | 約1,650万円~ |
PLUSは最低価格より予算配分が重要
ここで見落としたくないのが「~」の部分です。PLUSでは最低15万円/㎡からスタートしますが、キッチン、浴室、床材、建具、造作家具などの希望によって単価は上がります。
例えばキッチンは、一般的なシステムキッチンからハイグレードな製品、造作キッチンまで選択肢があります。床材も同じです。すべての場所で上位仕様を選ぶと、一つずつの追加は小さく見えても全体では大きな差になります。
そのためPLUSは、「好きなものを全部入れるプラン」というより、自分が本当にお金を使いたい部分を決めやすいプランと考えたほうがいいかなと思います。
毎日料理をする人ならキッチンに予算をかける。お風呂にこだわりがなければ標準的な設備にする。収納は見た目より容量優先にする。このように予算配分へメリハリをつけることで、安心予算内に収めやすくなります。
BASEとの違いは自由度
BASEもPLUSもスケルトンリノベーションですが、設備・素材をどこまで自由に選ぶかが大きく違います。
BASEは選択肢を一定範囲にすることで価格を読みやすくする考え方。PLUSは設備や素材を幅広く選べるかわりに、選択内容によって価格も動きやすくなります。
あなたにとって「絶対に変えたい場所」と「標準仕様でも困らない場所」はどこでしょうか。ここが分かっていると、PLUSを選んだ場合でも予算がぶれにくくなります。
PLUSを検討しやすい人
設備メーカーや床材、建具、造作家具などに具体的な希望があり、価格だけでなくデザインや素材まで自分で選びたい人です。逆に、細かなメーカー指定がなく総額を読みやすくしたいならBASEと比較してみましょう。
PLUSの最低価格だけを見て「この金額で自分の希望が全部できる」と判断せず、希望設備を伝えた段階で概算を確認することが大切です。設備一つで数十万円から数百万円変わるケースもあるため、打ち合わせのたびに総額を確認すると安心ですよ。
LIGHTは部分工事向け
LIGHTは、既存の床、建具、キッチン、浴室などのうち、まだ使える部分を残して必要な場所だけ変更する部分リノベーションです。
全部壊さないという選択肢
例えば、浴室はそのまま使用してキッチンとLDKだけ変える、一部の壁をなくして間取りを変更する、床は残して水回りだけ更新するといった使い方が考えられます。
中古物件だからといって、必ずすべてを新品にする必要はありません。前の所有者が数年前に交換した設備や状態の良い床まで壊してしまえば、その分だけ工事費も廃材も増えます。
「使えるものは使い、自分が不満を感じる部分だけ変えたい」という人にはLIGHTが合いやすいでしょう。築浅中古マンションなどでは、こうした考え方が特に使いやすいかもしれません。
700万円という数字の意味
料金は工事箇所ごとの見積もりです。物件探しからゼロリノベを利用する場合には、特定の最低リノベーション予算は設けられていません。一方、公式のLIGHTプランページでは、他社で購入した物件の部分リノベーションについて予算700万円から相談できると案内されています。
ここが「ゼロリノベは700万円から」という情報の理由です。ただし、フルリノベーションのみを依頼する場合には公式FAQで1,000万円からと案内されています。
つまり、700万円と1,000万円は同じ条件を示した数字ではありません。700万円は部分リノベーションの相談目安、1,000万円はフルリノベーションだけを依頼するときの目安です。
検索結果だけを見ると「結局どっちなんだ」と感じますよね。ここはプラン名まで確認するとスッキリします。
配管などは原則残す
LIGHTは既存部分を活用する表層リノベーションのため、原則として配管など見えない部分を全面交換するプランではありません。
築年数が古く、床下の配管や電気配線、断熱まで更新したい場合には、BASEやPLUSを含めて比較したほうが目的に合うことがあります。
もちろん「築年数が古い=必ず全面交換」というわけでもありません。大切なのは物件ごとの状態です。購入前にどこを残せるのか確認し、そのうえでLIGHTにするかフルリノベにするか考えましょう。
工期も工事範囲によって変わり、小規模なら1~2か月程度、範囲が広ければ5~6か月程度になる場合があります。
費用だけでLIGHTを選ぶのではなく、「残してよい部分が本当に残っているか」を物件ごとに確認することが大切です。全面的に更新したい住宅で無理に部分工事へ寄せると、希望する完成状態とのズレが出るかもしれません。
逆に言えば、状態の良い部分まで交換しないLIGHTは、工事費を抑えるだけでなく、現在の住宅が持っている良さを残す選択でもあります。自分が気になる場所を具体的に書き出してから相談すると、必要な工事と不要な工事を分けやすくなりますよ。
諸費用も総予算に含める
中古住宅の購入では、物件代とリノベーション料金以外にも費用がかかります。安心予算を考えるとき、この部分を後回しにすると資金計画が崩れやすくなります。
物件価格以外にも現金が動く
代表的なのは、不動産会社へ支払う仲介手数料、登記費用、住宅ローンに関する事務手数料、火災保険、不動産取得税、固定資産税の精算金などです。
例えば4,000万円の中古マンションを買う場合、「必要なのは4,000万円」と考えるのは早いです。売買契約や住宅ローン、登記などに伴う費用が別に発生します。
ゼロリノベの公式コンテンツでは、安全側で考える目安として購入諸費用を物件価格の約10%程度と想定する考え方も紹介されています。ただし、実際の費用は物件、金融機関、仲介条件などで変わります。
4,000万円の10%なら400万円です。必ず400万円かかるという意味ではありませんが、物件価格だけを見る場合と、数百万円の諸費用をあらかじめ見込む場合では安心感がかなり違います。
仲介手数料だけではない
不動産の諸費用というと仲介手数料が目立ちますが、それだけではありません。所有権移転登記や抵当権設定登記に関する費用、ローン手数料、印紙、保険なども確認する必要があります。
さらに、引っ越し費用、カーテン、照明、エアコン、冷蔵庫、洗濯機、ダイニング家具なども入居前後に必要になることがあります。
こうした費用は住宅会社の工事見積書には入っていないことが多いため、「工事見積もりが予算内だから大丈夫」と思っていると、入居時にまとまった現金が必要になることがあります。
手元資金を使い切らない
安心予算では、住宅会社の見積額だけでなく「新しい家で生活を始めるまでに必要な総額」を見ることが重要です。
頭金を多く入れれば住宅ローン残高は減ります。これは分かりやすいメリットです。一方、貯金のほとんどを頭金に使ってしまえば、購入直後の家電故障、車の修理、医療費などに対応しにくくなります。
家を買った直後こそ、思っていた以上に細かな出費が続くものです。新居を見ると「あれも欲しい、これも変えたい」となりやすいんですよね。
購入予算と手持ち現金は別に確認
「頭金をいくら入れられるか」だけでなく、「住宅購入後に現金をいくら残せるか」も確認してください。住宅ローン残高を減らすことと、生活防衛資金を確保することの両方を考える必要があります。
安心予算を考えるなら、物件価格、工事費、諸費用、引っ越し費用、購入後に残す現金まで一枚の表にしてみると分かりやすいです。「住宅にかかる費用」と「住宅を買ったあとに残るお金」の両方を見ること。ここが大事です。
家を買って後悔しないために、物件選びのポイントを0円で確認
ゼロリノベの安心予算と住宅ローン
住宅ローンは総額から考える
ゼロリノベで物件購入とリノベーションを一緒に進めるなら、住宅ローンも物件価格だけを見て決めないことが大切です。
中古リノベは物件と工事がセット
例えば中古マンション3,500万円、リノベーション1,300万円なら、この時点で4,800万円です。そこへ購入諸費用や必要な現金を加えると、住まいづくり全体ではさらに大きな金額になります。
反対に「住宅ローンは5,000万円まで通りそうだから、5,000万円の物件を探そう」と先に物件価格を決めてしまうと、リノベーション費用を確保できなくなる可能性があります。
中古リノベーションでは、物件と工事を別々の財布として考えないことがポイントです。立地へお金を使うなら工事内容を見直す。リノベーションにこだわるなら物件価格の上限を下げる。この配分ができます。
◆キャリアの道しるべのワンポイントアドバイス
物件を見始めると、駅距離、広さ、築年数など魅力的な条件が次々に出てきます。そこで毎回予算を上げると、最初に考えていた金額から離れてしまいます。物件を見る前に「総額はここまで」と決めておくほうが、候補を比べやすくなりますよ。
毎月返済額と総返済額を見る
住宅ローンを比較するときは、毎月いくら払うかだけでなく、返済期間全体でいくら支払うのかも見てください。
借入期間を延ばせば月々の返済額は下がりやすくなりますが、返済期間が長くなります。金利タイプによっても、将来の返済額の見え方が変わります。
例えば全期間固定金利なら、借入時点で将来の返済額を把握しやすい反面、変動金利とは当初金利の水準が異なることがあります。変動金利では金利変動の影響を考える必要があります。
どちらが絶対に有利とは言えません。家計の余裕、借入期間、繰上返済の予定などによって判断は変わります。
管理費まで含めて住居費を見る
マンションを購入する場合、毎月支払うのは住宅ローンだけではありません。管理費、修繕積立金、駐車場代などがあります。
例えば住宅ローンが月12万円でも、管理費2万円、修繕積立金2万円、駐車場2万円なら、毎月の住宅関連支出は18万円です。
「今の家賃が15万円だから、ローン15万円なら同じ」という比較だけでは不十分なのが分かりますよね。
住宅ローンは長期間にわたる契約です。具体的な商品選択や借入額については、金融機関の最新条件を確認し、必要に応じて専門家へ相談してください。
住宅ローンを見る順番
借入可能額だけを見るのではなく、住宅取得総額、毎月返済額、管理費・修繕積立金、完済年齢、手元資金の順番で確認すると、購入後の家計までイメージしやすくなります。
住宅ローンが通るかどうかと、気持ちよく返していけるかは別問題です。安心予算を使うなら、後者まで考えておくことが大切です。
頭金ゼロでも購入できるか
住宅購入を検討している人の中には、「頭金を十分に貯めてからでないとゼロリノベを利用できないのか」と気になる人もいるでしょう。
頭金0円と自己資金0円は違う
ゼロリノベの公式FAQでは、頭金は0円でも住宅購入を検討できると案内されています。一方で、不動産購入に伴う諸費用そのものがなくなるわけではありません。
ここはかなり大事です。「頭金0円」と聞くと、現金をまったく用意しなくても家を買えるように感じますが、実際には売買契約やローン契約、登記、保険、引っ越しなどでお金が動きます。
諸費用をローンに含められる金融機関もありますが、条件は金融機関ごとに違います。住宅価格100%を借りる場合と、諸費用まで含めて借りる場合では、審査や金利条件が異なることもあります。
頭金を入れすぎるのも注意
一方で、頭金を多く入れればよいとも限りません。例えば貯金800万円のうち700万円を頭金や諸費用へ使い、手元に100万円しか残らない状態を想像してみてください。
入居直後にエアコンや冷蔵庫の購入、車の故障、医療費などが重なれば、一気に現金が減ります。住宅ローンは減らせても、生活の余裕までなくなってしまう可能性があります。
安心予算の考え方ともつながりますが、購入できることだけを目的にすると、入居後の生活資金が足りなくなるおそれがあります。
現金を残す意味も考える
頭金をいくら入れるかは、住宅ローン残高を減らすメリットと、購入後の現金を残すメリットの両方を見て決めたいところです。
そのため「頭金は何%が正解ですか」という質問に、一つの答えを出すのは難しいです。年収、貯蓄、年齢、家族構成、住宅ローン金利によって違います。
住宅ローンや諸費用ローンの審査結果、適用金利、借入可能額は申込者と金融機関によって異なります。「頭金0円なら誰でも購入できる」という意味ではありません。
私なら、頭金を考えるときは「いくら入れられるか」より先に「購入後にいくら残したいか」を決める方法が分かりやすいかなと思います。必要な生活防衛資金を残し、そのうえで余裕資金の一部を頭金へ回す考え方です。
もちろん具体的な金額は家庭によって違います。住宅ローン金利との比較も必要なので、最終的な判断は金融機関やファイナンシャルプランナーなどの専門家へ相談してください。
申込金と支払い時期を確認
ゼロリノベでは、相談をしただけですぐ費用が発生するわけではありません。物件探しから利用する場合、「おうち作戦会議」までは無料です。
最初に発生する33,000円
その後、正式にゼロリノベへ物件探しを依頼すると、着手金として33,000円(税込)が必要になります。この33,000円は、最終的にリノベーション工事費へ充当される仕組みです。
つまり、相談しただけで33,000円かかるわけではありません。無料相談を経て、実際に物件探しを依頼する段階で発生します。
金額自体は住宅購入全体から見ると小さく感じますが、「いつから有料になるのか」はサービスを比較するときに確認しておきたいポイントですよね。
工事費は一度に払うとは限らない
リノベーション工事費については、基本的に着工前に工事費の半額、引き渡し後に残額を支払う形が案内されています。
ただし、住宅ローンを利用する金融機関から一括払いを指定される場合には、支払い方法が変わることがあります。住宅ローンの融資実行時期と工事代金の支払い時期が合うかどうかも確認しておく必要があります。
中古住宅の購入では、売買契約時に手付金、決済時に残代金という流れもあります。そのため、家を買うためのお金がすべて同じ日に必要になるわけではありません。
総額だけでなく資金繰りを見る
ここで重要なのが、総額は足りていても「その時点で必要な現金がない」という状況を避けることです。
例えば住宅ローンで最終的に賄える費用でも、ローン実行前に立替払いが必要なら、一時的に現金が必要になります。
| タイミング | 確認したい費用 |
|---|---|
| 相談時 | おうち作戦会議までは無料 |
| 物件探し申込時 | 33,000円(税込) |
| 物件売買契約時 | 手付金など |
| 工事着工前 | 原則として工事費の半金 |
| 引き渡し後 | 原則として工事費の残金 |
金融機関によって実際の支払方法は異なるため、上の表は一般的な流れとして見てください。
物件が決まってから慌てないよう、資金計画の段階で「総額」「毎月返済」「各時点で必要な現金」の3つを確認しておくと安心です。
予算オーバーを防ぐ見方
安心予算を決めても、その後の物件探しや設計で希望を追加し続ければ予算を超えてしまいます。そこで、住まいに求める条件へ優先順位をつけておくことが大切になります。
全部を最高条件にしない
例えば「駅徒歩5分以内」「70㎡以上」「築20年以内」「南向き」「高層階」「フルリノベーション」「高級キッチン」と希望をすべて積み上げれば、当然ながら総額も上がりやすくなります。
物件探しを始めると、あと数百万円出せば条件が一つ良くなる物件が次々に見つかります。4,500万円を見ていたのに4,800万円、5,000万円、5,200万円と基準がずれていくこともあります。
これを防ぐには、物件を見る前に「絶対条件」「できれば欲しい条件」「なくても困らない条件」に分けると分かりやすいです。
立地と内装のどちらに使うか
大事なのは、何でも諦めることではありません。あなたの暮らしにとって価値が大きいものへお金を使い、それほど重要ではない条件には余白を持たせることです。
駅から10分と15分で生活に大きな差がないなら、駅距離を少し広げる。設備を全部新品にする必要がないならLIGHTも検討する。設備より立地を優先するならBASEで選択肢を絞る。このように組み合わせを変えられます。
反対に、在宅勤務が多く駅距離をそれほど重視しない人なら、駅から離れた物件にして室内へ予算を使う方法もあります。
正解は人によって違います。だからこそ安心予算の中で「何にお金を使うと自分の満足度が高いか」を決めることが大切です。
購入後の固定費も確認する
また、中古マンションでは購入後も管理費と修繕積立金が毎月かかります。住宅ローン返済額だけを「住居費」と考えてしまうと、実際の毎月負担との差が生まれます。
固定資産税、駐車場代、将来の設備交換費などもあります。持ち家は家賃が住宅ローンに置き換わるだけではありません。
物件を見る前に決めたいこと
安心予算の上限、毎月の住居費、購入後に残したい現金、立地と広さの優先順位、リノベーションで絶対に実現したいこと。このあたりを先に決めておけば、魅力的な物件が出てきても判断基準を見失いにくくなります。
もう一つおすすめなのが、物件を見るたびに総額を書き出す方法です。「物件4,200万円+リノベ1,400万円+諸費用」という形で毎回同じ形式にします。物件価格だけで比較しないこと。
ゼロリノベの安心予算は「安い家を買うための仕組み」というより、住宅に使いすぎないための基準として見ると理解しやすいでしょう。
無料セミナーで確認できること
安心予算について調べていても、自分の年収や貯蓄なら具体的にどの程度が妥当なのかは、記事だけでは判断しにくいところがあります。
住宅を買う前の情報収集に使える
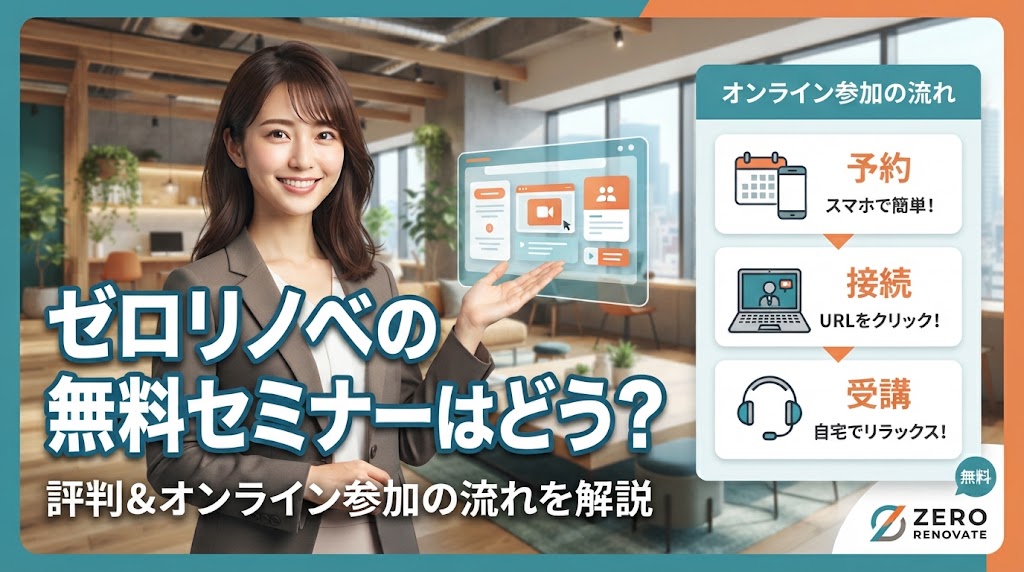
ゼロリノベでは「小さいリスクで家を買う方法」などの無料オンラインセミナーを開催しています。2026年9月時点では、代表的なセミナーはオンラインで開催されており、住宅購入についてまだ具体的な物件を決めていない段階でも参加できます。
内容には、住宅予算の考え方、中古物件の選び方、築古マンションを見るポイント、住宅ローン、住宅を買うタイミングなどが含まれています。
いきなり不動産会社へ行くと、「何を聞けばいいか分からない」という人も多いと思います。まずセミナーで住宅購入全体の流れを知り、その後に個別相談をする方法なら、自分が質問したいことも見つけやすくなります。
カメラやマイクを切って参加できる
公式案内では代表的なオンラインセミナーについて、カメラ・マイクをOFFにして参加でき、セールスなしと案内されています。
対面相談だと「その場で営業されたら断りにくい」と感じる人もいますよね。オンラインで情報だけ確認できるなら、ゼロリノベの考え方が自分に合うかを見る最初の入口として使いやすいでしょう。
住宅ローンをいくら借りるか決める前に、無料オンラインセミナーで安心予算の考え方を確認しておくという使い方なら、この記事との相性もよいと思います。
セミナー後におうち作戦会議
セミナーへ参加したからといって、その場で物件を契約する必要はありません。まず住宅購入とリノベーションの全体像を知り、その考え方が自分に合うか確かめる段階として利用できます。
さらに具体的な相談をしたい場合には「おうち作戦会議」と呼ばれる個別相談があります。ここでは、単純に「70㎡、駅徒歩10分」といった物件条件だけを決めるのではなく、どのような暮らしをしたいのか、将来どんな支出が考えられるのかまで含めて検討します。
「物件を見始める前に、自分の住宅予算を決めておきたい」という人は、無料セミナーから確認する方法があります。
セミナーの開催日時、テーマ、参加条件などは変更される可能性があります。申し込み時にはゼロリノベ公式サイトで最新の開催情報を確認してください。
特にまだ住宅購入を決め切っていない人は、「家を買うべきか」から考える材料として使ってもいいかなと思います。セミナーを聞いた結果、今は買わないという判断になることもあります。住宅購入では、買うことだけが正解ではありません。
ゼロリノベの安心予算に関するFAQ
ここでは、ゼロリノベの安心予算や料金を調べている人が特に迷いやすい部分をまとめます。本文を読んでも「自分の場合はどう考えればいい?」と感じる部分がありますよね。料金や住宅ローンは条件によって変わるため、一律の数字だけで判断しないことがポイントです。
Q1. ゼロリノベの安心予算は年収だけで決まりますか?
A. 年収だけで決める考え方ではありません。生活費、教育費、将来の支出、貯蓄なども考え、購入後にも余裕を残せる住宅予算を考えます。同じ年収でも家族構成や暮らし方によって無理のない金額は変わります。例えば子どもの人数、車の所有、旅行や趣味に使いたい金額などでも住宅へ使える予算は違います。「年収の何倍」という数字は参考にはなりますが、それだけで決めないほうがよいでしょう。
Q2. ゼロリノベの料金は700万円からですか?
A. すべてのリノベーションが700万円からという意味ではありません。他社で購入した物件をLIGHTで部分リノベーションする場合は700万円からが一つの目安です。一方、フルリノベーションのみを依頼する場合は1,000万円からと案内されています。BASEやPLUSは施工面積によって1,000万円を大きく超えるケースもあります。検索結果に出てくる最低料金だけでなく、自分が希望する工事がどのプランに当たるのかを確認してください。
Q3. 頭金0円でもゼロリノベを利用できますか?
A. 公式FAQでは頭金0円でも住宅購入を検討できると案内されています。ただし、仲介手数料や登記費用などの諸費用は必要です。諸費用までローンに含められる場合もありますが、金利や審査条件が変わる可能性があります。また、貯金をほぼ残さず住宅を購入すると、入居後の急な出費へ対応しにくくなります。頭金だけでなく購入後に残せる現金も確認してください。
Q4. 住宅ローンは物件価格だけで考えればよいですか?
A. 中古住宅を購入してリノベーションするなら、物件価格だけでなく、リノベーション費用や購入諸費用も含めた総額を見る必要があります。さらにマンションなら購入後の管理費、修繕積立金、駐車場代なども毎月の住居費として考えます。利用できるローン商品や融資条件は金融機関によって異なるため、具体的な資金計画は金融機関や専門家にも確認しましょう。
Q5. 無料オンラインセミナーでは営業されますか?
A. ゼロリノベは代表的な無料オンラインセミナーについて「セールスなし」と案内しています。カメラやマイクをOFFにして参加でき、安心予算、住宅ローン、中古物件の見方などを情報収集できます。まだ住宅を買うか決めていない段階でも、資金計画の考え方を知る目的で確認できます。開催条件は変わる可能性があるため、申し込み時に公式情報を確認してください。
FAQだけで金額を決めないでください
住宅ローンやリノベーション料金は、物件の広さ、状態、金融機関、年収、既存借入などによって変わります。上記は考え方をつかむための内容です。最終的な見積金額や住宅ローン条件は、必ず個別に確認してください。
「年収○万円ならいくら」「70㎡なら必ずいくら」という一つの答えを探したくなりますが、住宅購入では条件が少し変わるだけでも総額が変わります。まず大まかな目安を知り、そのあと自分の条件で見積もる。この順番が一番分かりやすいですよ。
ゼロリノベの安心予算で無理を防ぐ
ゼロリノベの安心予算で一番大切なのは、住宅ローンを最大まで借りることではなく、家を買ったあとにも普段の暮らしを続けられる住宅予算を先に決めることです。
中古住宅とリノベーションを組み合わせると、物件と工事の配分を変えられる反面、希望を追加するほど総額も増えていきます。だからこそ、最初に総予算という境界線を決めておく意味があります。
この記事の重要ポイント
- 安心予算は年収だけでなく購入後の暮らしまで考える
- 物件価格とリノベーション料金を一つの総予算として見る
- 現在の主な料金プランはLIGHT・BASE・PLUS
- BASEは40㎡で約1,166万円、70㎡で約1,496万円が税込目安
- PLUSは40㎡で約1,155万円から、70㎡で約1,650万円からが目安
- 他社購入物件のLIGHTは予算700万円からが一つの基準
- 仲介手数料や登記費用など購入諸費用も忘れない
- 物件探しの正式依頼時には33,000円の着手金が必要
- 住宅ローンは借入上限より継続して返せる金額を重視する
安いかどうかだけでは判断できない
料金だけを見れば、ゼロリノベが必ず安いとは言えません。フルリノベーションなら1,000万円を超えるケースが中心になるため、壁紙や水回りだけを安く交換したい人には予算が合わない場合もあります。
一方、中古物件探し、住宅予算、物件調査、住宅ローン、設計、施工までまとめて考えたい人にとっては、物件購入前からリノベーション後の総額を見られることが特徴です。
特に中古リノベでは、物件選びと工事内容が切り離せません。買ったあとに「この壁は壊せない」「この予算では希望する工事ができない」と分かるより、購入前から設計・施工の視点を入れたほうが判断材料は増えます。
家を買った後の生活を想像する
住宅購入では「欲しい家がいくらか」から考え始めがちですが、安心予算では「これからどんな暮らしを続けたいか」から住宅へ使える金額を考えます。
この順番の違いは、長期間の住宅ローンを考えるうえで小さくありません。
家を買ったあとも旅行へ行きたい。子どもの教育費を準備したい。趣味も続けたい。老後資金も積み立てたい。そう考えるなら、住宅だけで家計の余力を使い切らないことが大切です。
豪華な家を買えても、毎月の返済が気になって外食も旅行もできないなら、それが自分の望んでいた暮らしなのかは一度考えてみてもいいですよね。
物件探し前に総額を決める
まだ物件を決めていないなら、ゼロリノベの無料オンラインセミナーで、安心予算や中古住宅購入の考え方を確認してから物件探しを始める方法もあります。
聞いた内容が自分の考え方と合わなければ、その段階で別の会社や賃貸継続を含めて検討できます。家を買うこと自体がゴールではありません。
最後に確認したい5つ
- 物件と工事を合わせた総予算はいくらか
- 購入諸費用まで予算に入っているか
- 購入後に十分な現金が残るか
- 管理費などを含めた毎月の住居費はいくらか
- その支払いを続けても自分らしい生活ができるか
この5つに無理がなければ、住宅価格だけを見ている状態よりかなり判断しやすくなります。
なお、料金、住宅ローン金利、対応する金融機関、セミナー内容などは今後変更される可能性があります。この記事の金額は2026年9月13日時点の目安として扱い、正確な情報は公式サイトをご確認ください。
住宅ローンは家計へ長期間影響する契約です。最終的な借入額や返済計画は、ご自身の収入、家族構成、貯蓄、将来計画を踏まえ、必要に応じて金融機関やファイナンシャルプランナーなどの専門家にご相談ください。
家を買って後悔しないために、物件選びのポイントを0円で確認


コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://career-up.click/archives/108/trackback